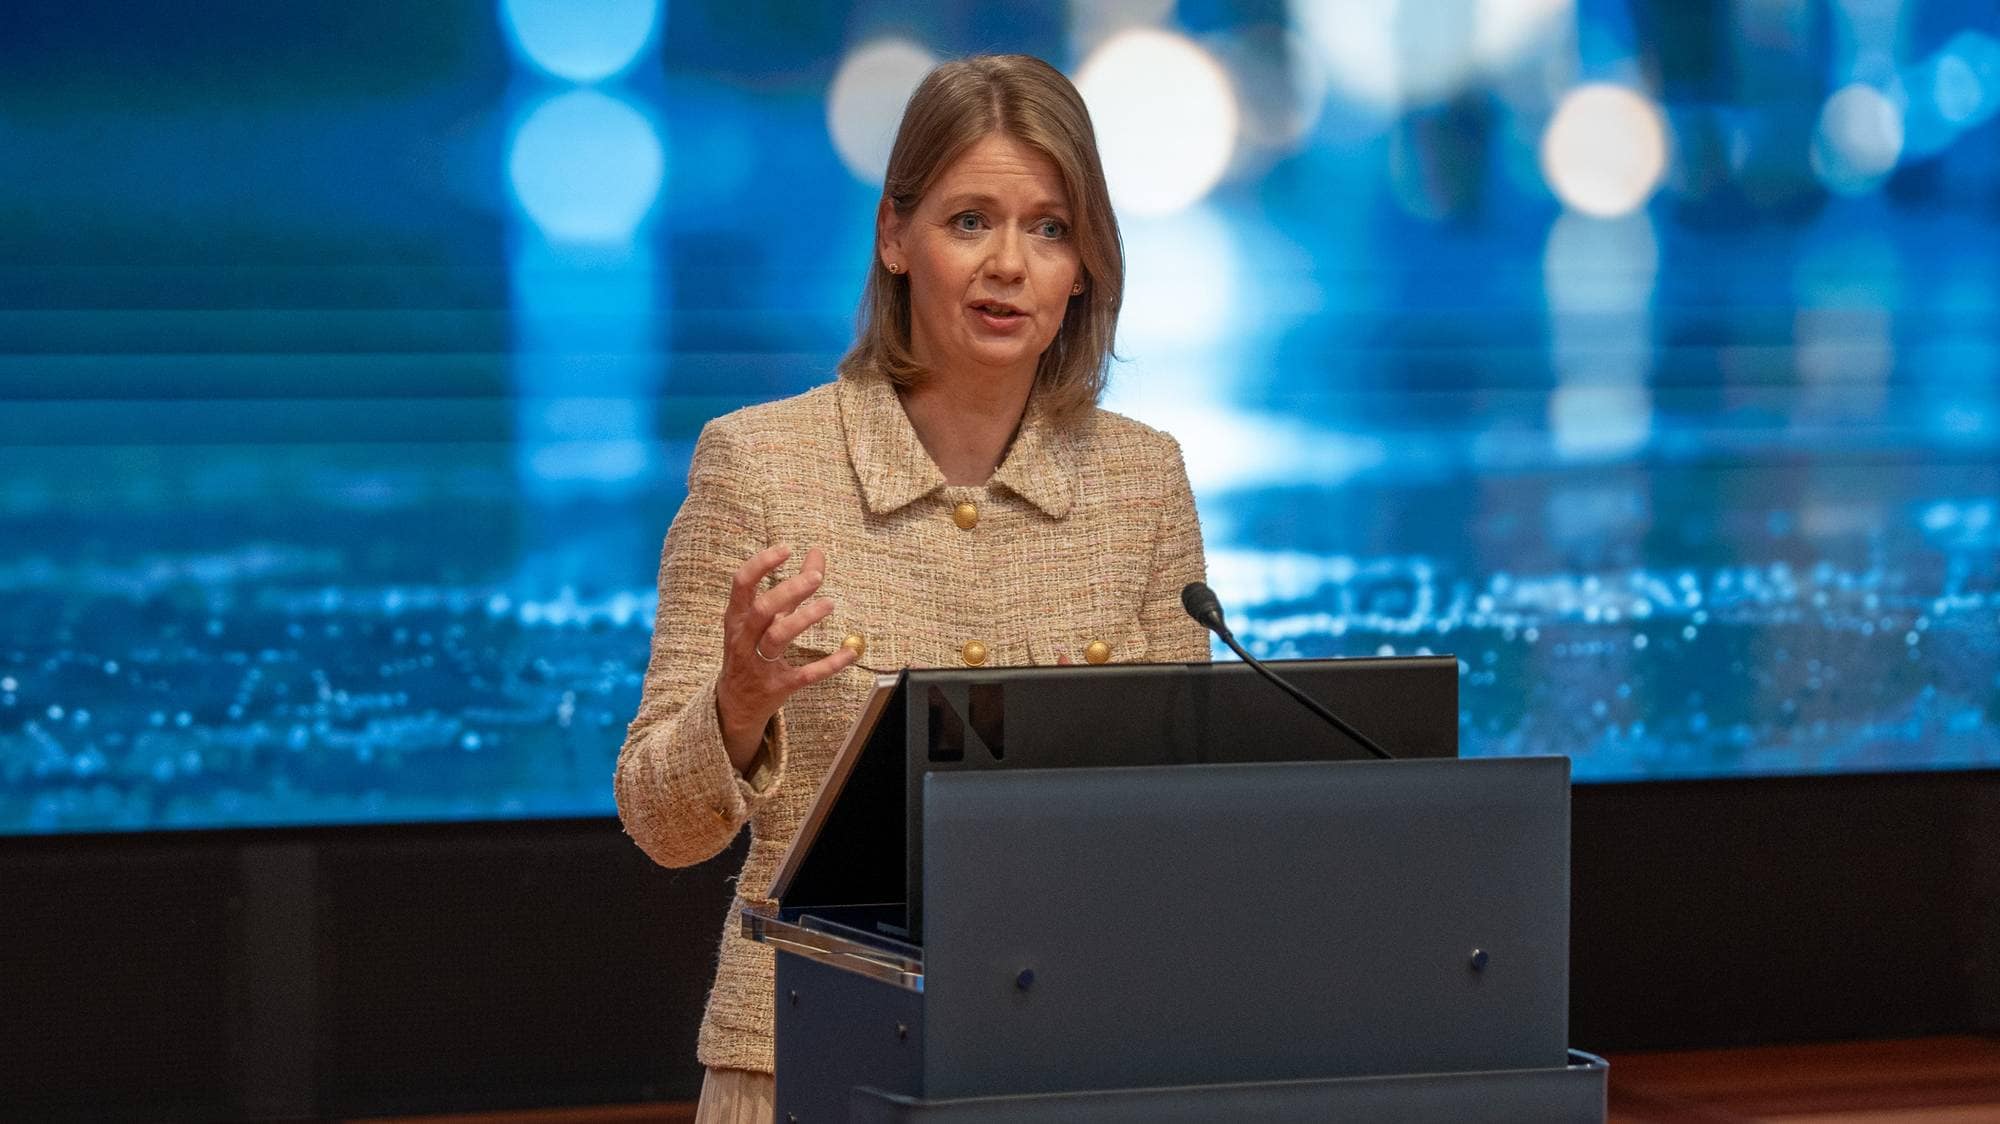
Sentralbanksjef Ida Wolden Bache framsto bestemt og handlekraftig under pressekonferansen etter rentebeslutningen torsdag.
Prisveksten har ligget over målet i flere år. Selv om prisveksten falt ned mot målet på 2-tallet i sommer, er den i august tilbake på 3-tallet. Og utsiktene framover er ikke endret: Derfor er det behov for en strammere pengepolitikk.
Som altså på godt norsk betyr at husholdninger og bedrifter må betale mer for lånene sine.
Og vi kommer ikke tilbake til rentenivåene som var fra 2011 til 2018. Da lå styringsrenta mellom lave 0,25 til 1,25 prosent. Normalrenta, altså nivået når renten hverken virker innstrammende eller øker farten i norsk økonomi, tror sentralbanken ligger et sted mellom 2,25 til 3,75 prosent.
En innstrammende rente må da ligge godt over, hvis man skal følge Norges Banks resonnement.
Bråbrems for norsk økonomi?
Vi vet at det har vært diskusjoner i Norges Banks rentekomite også denne gang. Komiteen, som setter rentenivået i et rentemøte dagen før, hadde ulike syn på om økningen var nødvendig nå.
Medlemmer har tatt til orde for å la renten ligge uendret og vente og se. Det ble vedtaket ved siste rentemøte i august, men nå har altså de som vil bruke rentevåpenet mer aktivt, vunnet fram.
Og noe høyere ledighet kan bli en konsekvens av høyere rente-strategien. Rentekomiteen skriver:
«Økonomien er ventet å kjøle seg noe videre ned, og den registrerte arbeidsledigheten anslås å øke noe, til litt over nivåene den var i perioden før pandemien.»
Signaler som neppe blir likt i LO, som har vært blant de skarpeste kritikerne av de mange renteøkningene. I dag kom rentehopp nummer 16 etter 2021.
Dyrere drivstoff og mat
Norske forbrukere blir neppe mildere stemt over at de i tillegg til rentehoppene må forvente dyrere energi og trolig også mat på grunn av konflikten i Midtøsten. Diesel og bensin vil nordmenn i likhet med resten av verden merke seg ved pumpene.
– Og når drivstoff blir dyrere for bedriftene, kommer næringslivet til å velte kostnadene over på forbrukerne, sa sentralbanksjefen i dag.
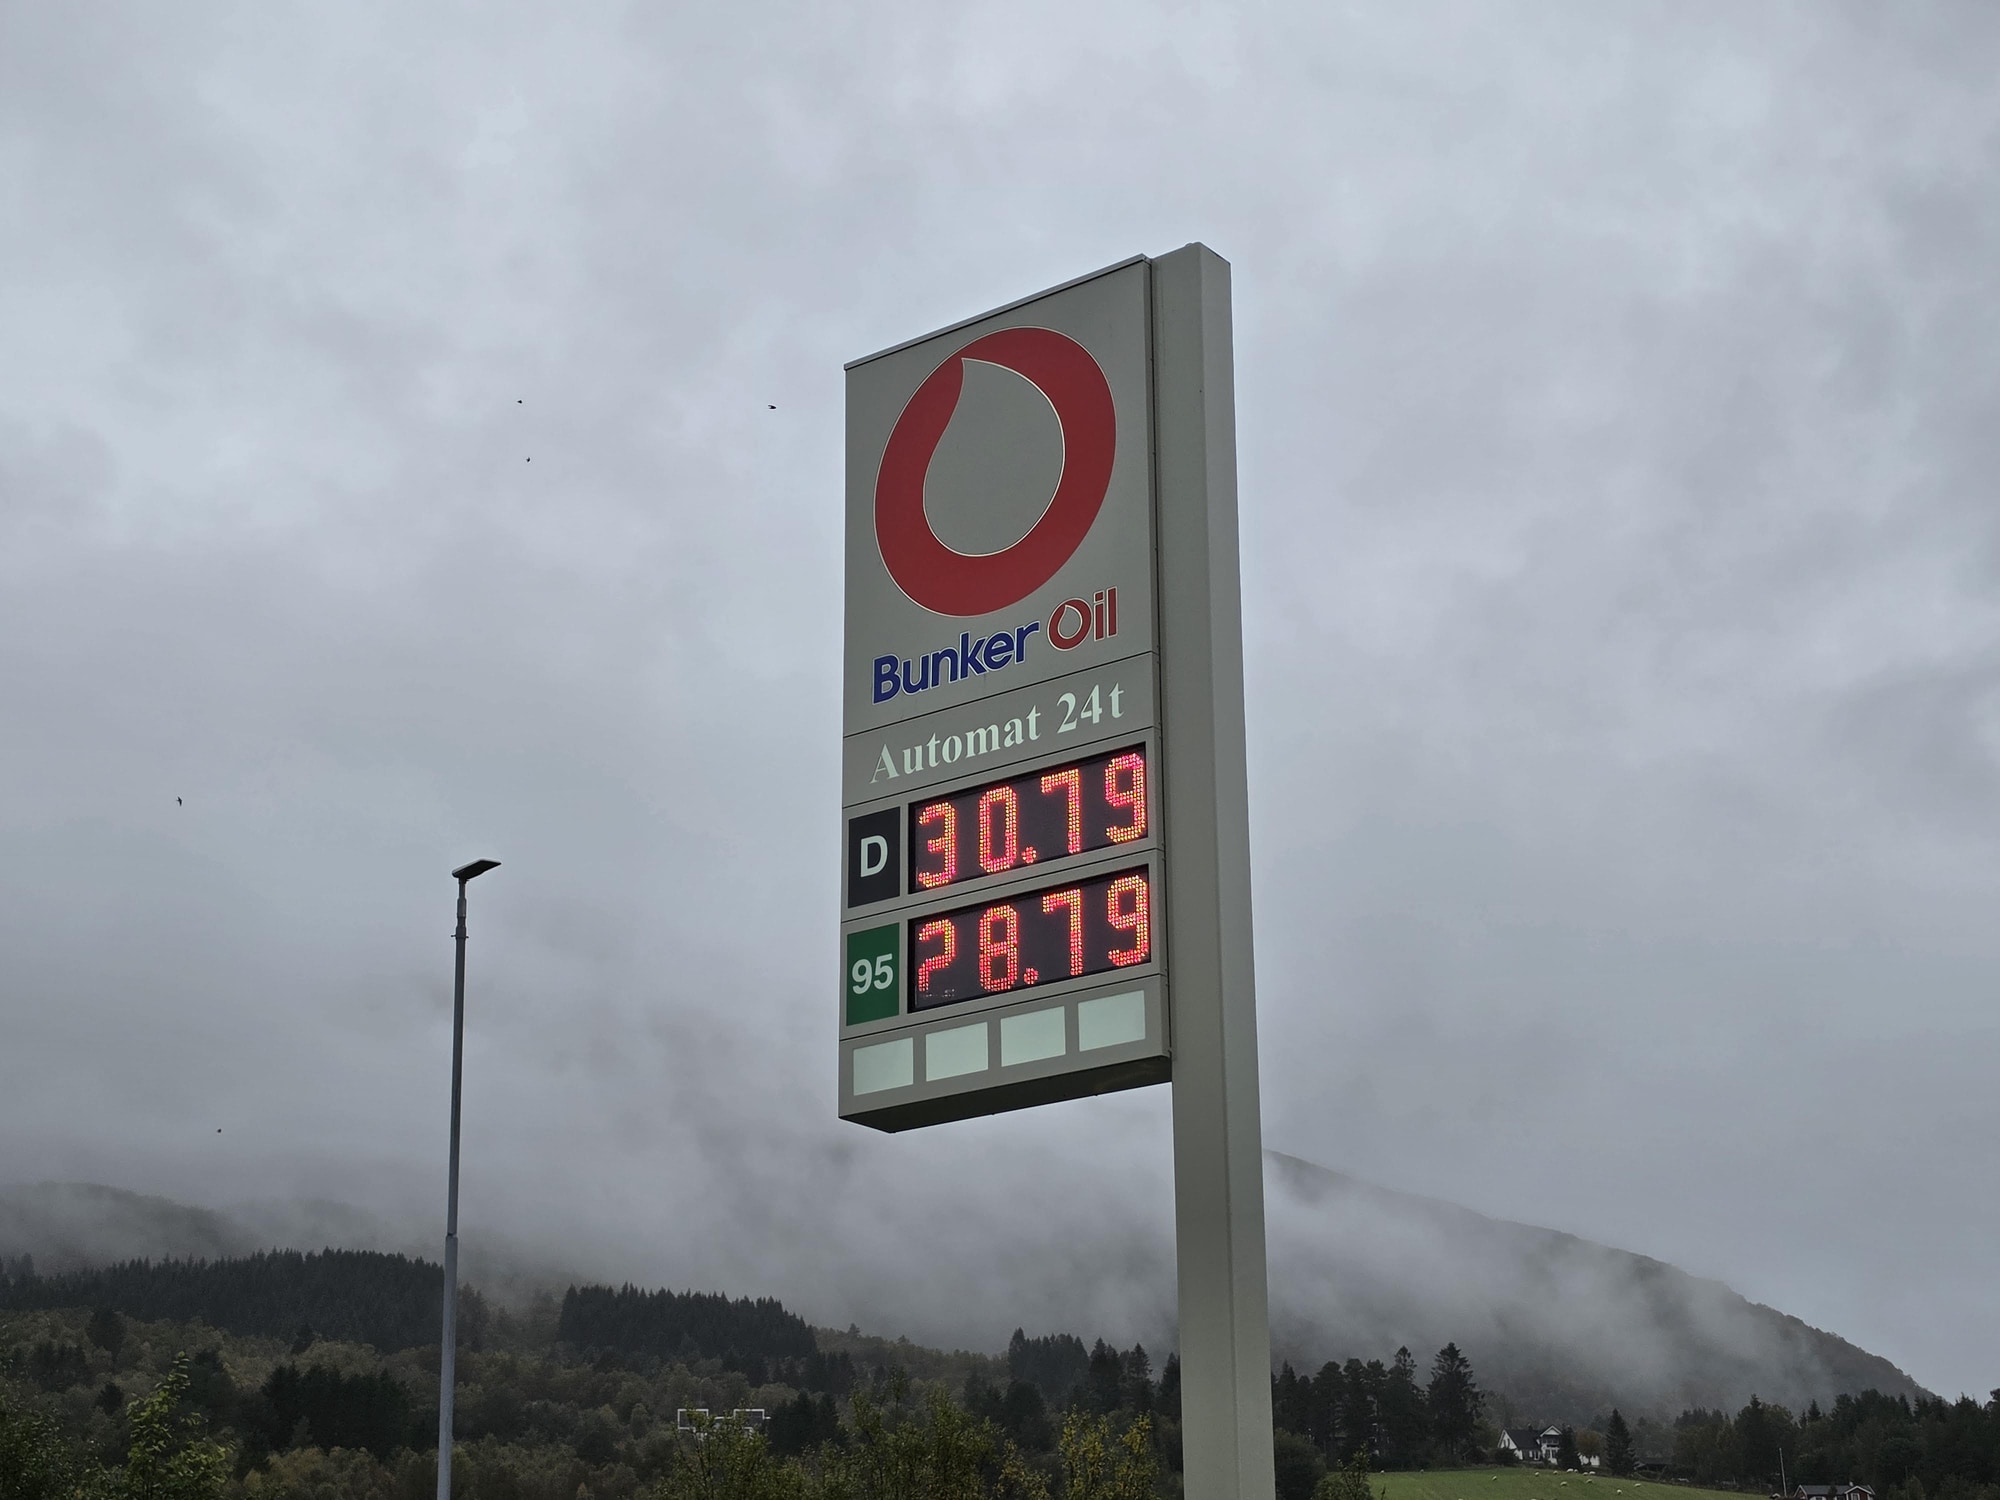
Dermed vil prisveksten også i Norge øke, og sentralbanken står klar med rentevåpenet.
Og hva med den vanlige norske lønnstaker og boliglånskunde?
– Kjøpekraften bedrer seg fordi lønningene stiger mer enn de økte rentekostnadene, trøstet sentralbanksjefen.
Førstegangskjøperne får svi
Organisasjonen Huseierne ser det ikke slik. De mener trøsten er for fattig for nyetablerte med store lån:
– De har det største lånet målt mot inntekten og har ingenting å gå på, sier Huseiernes talsperson Carsten Pihl.
Og minner om at en heving på 0,25 prosentpoeng koster en familie med 3 millioner kroner i boliglån 5.900 kroner i året etter skatt. En 500-lapp mindre i familiebudsjettet hver måned.
Nå står nordmenn muligens overfor tre renteøkninger fra mai 2026 til sommeren 2027.
Stoltenberg avfeier LO-kritikken
Fra politisk hold er bekymringen stor for effekten av renten for spesielt barnefamilier.
– Byggnæringa ligger med brukken rygg, og barnefamilier må bruke mer på renter på lån og mindre på ungene sine, sier SVs Marthe Hammer.
Andre partier mener regjeringen har skylden gjennom høyt offentlig pengebruk.
LO på sin side har ment at regjeringen burde gjøre om på mandatet til Norges Bank, slik at høy sysselsetting vektlegges mer enn hensynet til prisstabilitet. Da skal terskelen øke for å bruke rentevåpenet.
For en uke siden kom svaret fra finansminister Jens Stoltenberg (Ap): de sentrale paragrafene i pengepolitikken holdes fast. Hovedoppgaven er fortsatt lav og stabil prisvekst.
Det blir ingen endringer. Norges Banks hovedstyre kan framover bruke rentevåpenet med fornyet styrke.